
Doanh nghiệp chạy quảng cáo Facebook thường gặp ba câu hỏi: Meta đã có mã số thuế tại Việt Nam thì công ty có phải nộp thay không? Nếu hóa đơn không cộng VAT, doanh nghiệp cần xử lý thế nào? Đăng ký mã số thuế và chọn tờ khai nào trong năm 2026?
Kê khai thuế Facebook cần bắt đầu từ việc xác định đúng nghĩa vụ của giao dịch, sau đó mới đăng ký mã số thuế và lập tờ khai. Không nên áp dụng cùng một cách xử lý cho mọi tài khoản quảng cáo hoặc sao chép nguyên số liệu từ ảnh hướng dẫn.
Bài viết của Kế Toán 247 tập trung vào doanh nghiệp mua trực tiếp dịch vụ quảng cáo từ Meta. Trường hợp mua qua đại lý quảng cáo trong nước cần xem xét theo hợp đồng và hóa đơn của bên cung cấp.
“Thuế nhà thầu” là cách gọi thường dùng cho nghĩa vụ thuế liên quan đến tổ chức, cá nhân nước ngoài. Khi xử lý quảng cáo Meta, doanh nghiệp cần xem xét riêng:
Luật Thuế GTGT quy định trách nhiệm khấu trừ, nộp thay của tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ khi mua dịch vụ từ nhà cung cấp nước ngoài qua thương mại điện tử, nền tảng số thuộc phạm vi quy định. Dịch vụ đáp ứng quy định tương ứng tại khoản 3 Điều 9 áp dụng thuế suất GTGT 10%.
Không thể kết luận như vậy. Doanh nghiệp cần đọc dòng thuế và ghi chú trên chứng từ, kiểm tra thông tin bên mua, cơ chế thuế áp dụng và nghĩa vụ thực tế. Đồng thời, việc Meta đã có mã số thuế tại Việt Nam không phải căn cứ duy nhất để kết luận doanh nghiệp không cần làm gì thêm. Thông tin doanh nghiệp phản ánh về hóa đơn Meta trên Cổng Bộ Tài chính cần được phân biệt với văn bản trả lời chính thức của cơ quan thuế. Không nên biến nội dung câu hỏi thành hướng dẫn áp dụng chung.
Doanh nghiệp nên tập hợp hồ sơ theo ba nhóm:
| Nhóm hồ sơ | Nội dung cần chuẩn bị |
|---|---|
| Thông tin doanh nghiệp | Tên pháp lý, mã số thuế, địa chỉ, người đại diện, tài khoản thuế điện tử và chữ ký số |
| Hồ sơ quảng cáo | Chứng từ Meta, điều khoản dịch vụ, xác nhận giao dịch, báo cáo chi tiêu |
| Hồ sơ thanh toán | Sao kê, chứng từ thanh toán, bảng đối chiếu và hồ sơ thanh toán hộ nếu có |
Cần xác định đúng pháp nhân cung cấp dịch vụ trên chứng từ, không chỉ ghi chung “Facebook”.
Nếu không có hợp đồng giấy, hãy lưu điều khoản điện tử và tài liệu giao dịch thực tế. Không tự tạo số hợp đồng hoặc ngày ký không có căn cứ để điền cho đủ trường.
Doanh nghiệp cần tách biệt:
Trước khi đăng ký mới, kiểm tra thông báo đăng ký thuế hiện có. Không mặc định mỗi tài khoản quảng cáo hoặc mỗi lần thanh toán đều phải xin thêm một mã.
Thông tư 90/2026/TT-BTC, có hiệu lực từ ngày 01/7/2026, quy định về đăng ký thuế. Doanh nghiệp cần đối chiếu đúng nhóm đối tượng, mẫu đăng ký và bảng kê tương ứng trong phụ lục hiện hành.
Đối với hồ sơ nộp thay, cần kiểm tra mẫu 04.1-ĐKT và bảng kê liên quan theo trường hợp áp dụng. Một số ảnh hướng dẫn có thể vẫn hiển thị nhãn mẫu cũ; tên trên ảnh không thay thế việc kiểm tra văn bản và biểu mẫu đang sử dụng.
Không chọn nhóm đối tượng chỉ vì thấy có từ “nước ngoài”. Các nhóm nhà thầu, nhà cung cấp nước ngoài và chủ thể được ủy nhiệm thu có phạm vi khác nhau.
Thông tư 89/2026/TT-BTC, có hiệu lực từ ngày 01/7/2026, quy định chi tiết về quản lý thuế và hệ thống hồ sơ liên quan. Trang văn bản chính thức có công bố cả tài liệu đính chính, vì vậy cần sử dụng văn bản cùng nội dung đính chính khi tra cứu.
Khi chọn mẫu thường được gọi là 01/NTNN, cần đối chiếu tên đầy đủ, đối tượng áp dụng, kỳ tính thuế và phiên bản hệ thống. Không chọn mẫu cũ chỉ vì phần mềm vẫn hiển thị trong danh sách.
Rà soát tên doanh nghiệp, mã số thuế nộp thay, thông tin nhà cung cấp và loại hồ sơ. Nếu sử dụng đại lý thuế, điền theo hợp đồng và thông tin thực tế. Nếu doanh nghiệp tự thực hiện, không nhập thông tin đại lý không phát sinh.
Doanh nghiệp phải làm rõ giá dịch vụ đã gồm thuế hay chưa, khoản nào Meta đã thu và khoản nào thuộc trách nhiệm nộp thay. Ví dụ, nếu đã xác định giá tính thuế GTGT là 50 triệu đồng và thuế suất áp dụng là 10%, số thuế tương ứng là 5 triệu đồng. Tuy nhiên, không thể chỉ thấy ngân hàng trừ 50 triệu đồng rồi mặc định đó chính là giá tính thuế. Khoản thanh toán bằng ngoại tệ cần được quy đổi theo quy định áp dụng, có tài liệu đối chiếu.
Hướng dẫn “chỉ khai VAT, không khai TNDN” chỉ được sử dụng khi đã xác định phù hợp với giao dịch. Cần kiểm tra tình trạng thực hiện nghĩa vụ của nhà cung cấp, trách nhiệm của bên Việt Nam và quy định liên quan. Không tự động áp dụng công thức 5% GTGT cộng 5% TNDN, cũng không mặc định bỏ toàn bộ thuế TNDN.
Sau khi đối chiếu số liệu, thực hiện ký gửi và theo dõi thông báo tiếp nhận, chấp nhận hoặc yêu cầu xử lý. Việc nhấn “Gửi” chưa đủ để xác nhận hồ sơ đã hoàn tất.
Doanh nghiệp phải phân biệt ba nghĩa vụ: đăng ký thuế, nộp hồ sơ khai thuế và nộp tiền thuế.
Thời hạn cụ thể cần xác định theo hình thức khai, thời điểm phát sinh nghĩa vụ và quy định quản lý thuế hiện hành. Không mặc định mọi khoản quảng cáo đều khai theo quý hoặc chờ đến cuối năm quyết toán.
Kế toán nên lập bảng theo dõi ngày phát sinh, kỳ khai, hạn nộp và tình trạng thanh toán để hạn chế bỏ sót.
Có chứng từ Meta chưa đồng nghĩa tự động được khấu trừ thuế GTGT hoặc tính toàn bộ khoản chi vào chi phí được trừ.
Doanh nghiệp cần chứng minh quảng cáo phục vụ kinh doanh, thông tin giao dịch phù hợp và đáp ứng điều kiện thanh toán, hóa đơn, chứng từ tương ứng.
Nếu giám đốc hoặc nhân viên dùng thẻ cá nhân thanh toán, cần kiểm tra thêm căn cứ thanh toán hộ, chứng từ trả Meta và chứng từ hoàn trả. Quy định đối với người lao động được giao mua hộ có yêu cầu hồ sơ riêng.
Các lỗi cần tránh gồm:
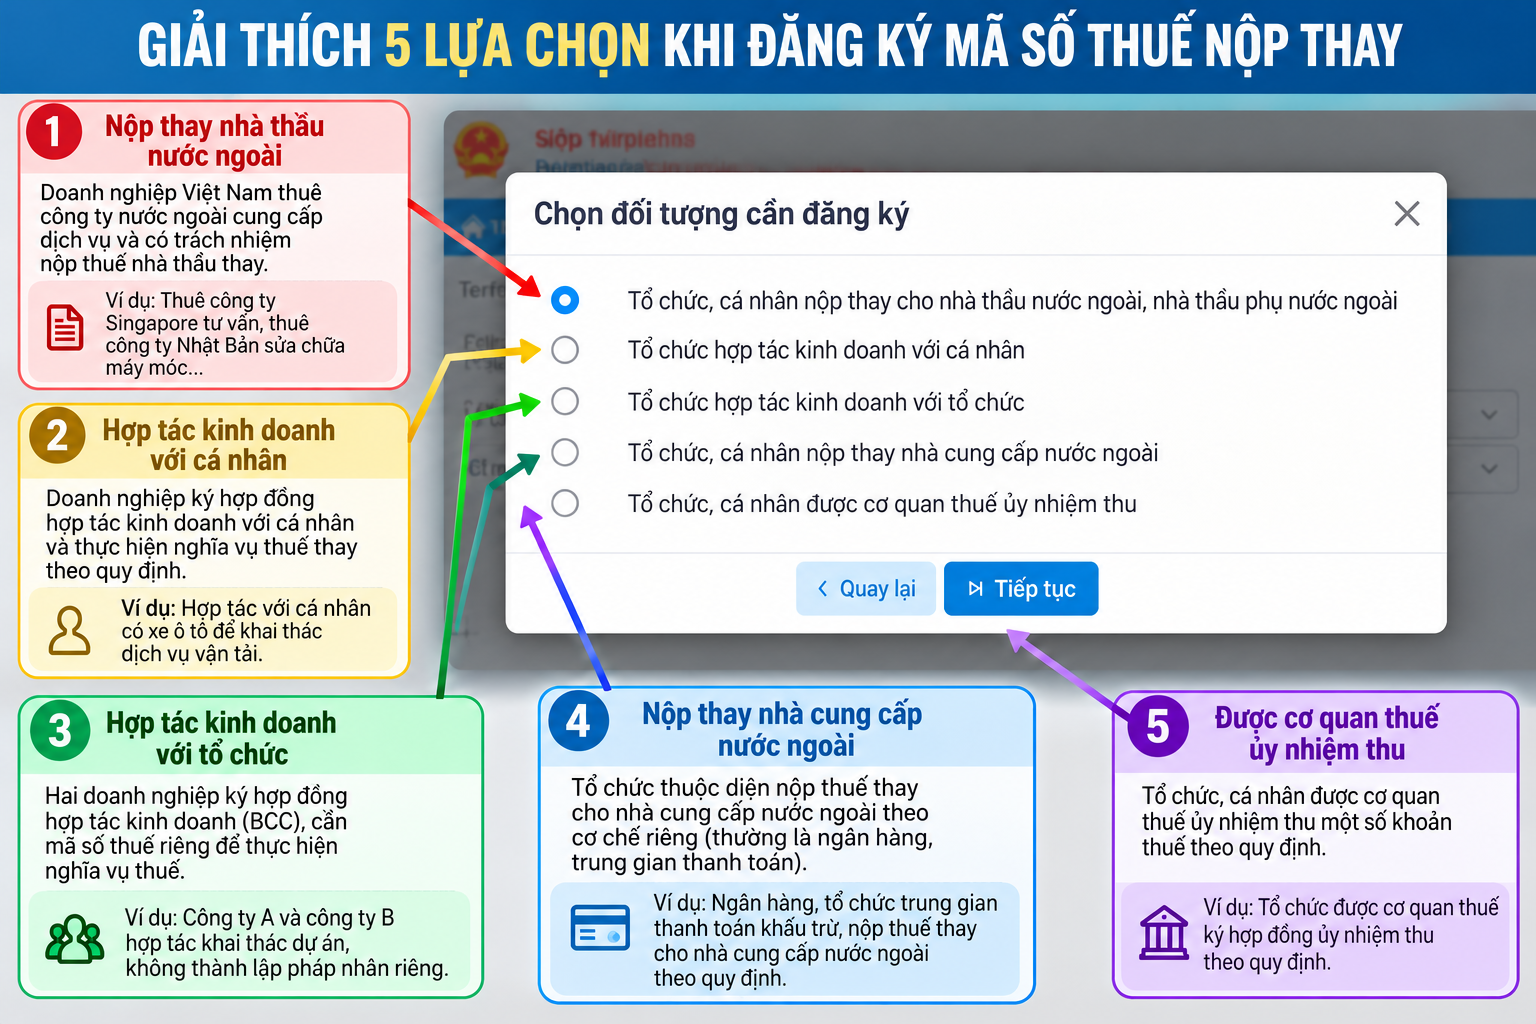
Cần đối chiếu khoản thu, chứng từ và cơ chế áp dụng trước khi xác định. Không tự nộp thêm cùng nghĩa vụ khi chưa kiểm tra.
Cần tập hợp điều khoản điện tử, chứng từ và tài liệu giao dịch, sau đó đối chiếu yêu cầu của thủ tục cụ thể.
Không. Phải sử dụng thông tin và mã số thuế được cấp cho hồ sơ của doanh nghiệp.
Không. Cần xác định đối tượng, loại dịch vụ, cơ chế thuế và từng nghĩa vụ trước khi lập tờ khai.
Kiểm tra cập nhật phần mềm và liên hệ cơ quan thuế hoặc bộ phận hỗ trợ. Không tự chọn mẫu gần giống để thay thế.
Đăng ký đúng mã số thuế và chọn đúng tờ khai phải đi cùng việc xác định đúng nghĩa vụ thuế. Doanh nghiệp nên đối chiếu từng chứng từ Meta trước khi kê khai, tránh áp dụng một công thức cho mọi giao dịch.
Kế Toán 247 hỗ trợ rà soát hồ sơ, đăng ký thuế nộp thay, kê khai và đối chiếu nghĩa vụ thuế; đồng thời cung cấp dịch vụ kế toán trọn gói, soát xét sổ sách, báo cáo tài chính và quyết toán thuế.
Hotline: 0345 631 911
Website: dvketoan247.com.vn
Email: cskh.dvkt247@gmail.com
Tác giả: Linh
Những tin mới hơn
Những tin cũ hơn


